一、公司简介:深耕网络技术服务的“匠人”
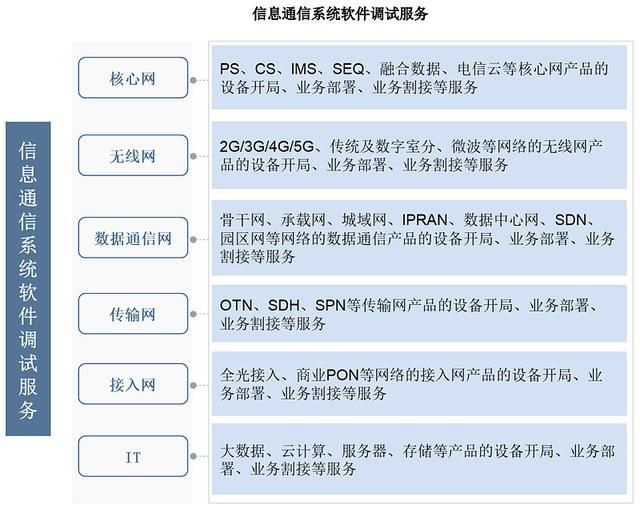
嘉环科技(股票代码:待定)即将登陆A股市场,引发投资者关注。公司全称为南京嘉环科技股份有限公司,是一家专业从事网络技术服务的综合服务商。其主营业务涵盖网络建设服务、网络运维服务、信息通信系统软件调试服务、政企行业智能化服务等,主要服务于通信运营商、设备商以及政企客户。
可以说,嘉环科技是数字经济“底座”的建设者之一。从2G到5G,从传统网络到云网融合,公司始终扎根于网络技术服务领域,属于典型的“闷声干大事”的技术服务型企业。
二、发行要点速览
- 发行价格:14.53元/股
- 主承销商:中国国际金融股份有限公司(中金公司)
- 发行市盈率:待定(需参考公告)
- 行业市盈率:待定
- 募集资金投向:主要用于网络技术服务能力提升项目、研发中心建设项目及补充流动资金等。
中金公司作为国内头部投行,其承销的项目往往受到市场较高关注。此次嘉环科技选择中金作为保荐机构(主承销商),一定程度上体现了公司治理和未来发展的规范性预期。
三、行业背景:网络技术服务赛道前景广阔
当前,我国正加速推进5G网络、千兆光网、数据中心等新型基础设施建设,同时产业数字化、数字产业化进程不断提速,网络技术服务市场需求持续旺盛。
根据工信部数据,近年来电信业务收入稳步增长,其中固定互联网宽带接入、移动数据流量等业务保持较快增速。政企市场数字化转型带来大量网络建设、运维、优化需求,为嘉环科技等专业技术服务商提供了广阔空间。
行业主要参与者包括中通服、超讯通信、宜通世纪、润建股份等。相比之下,嘉环科技在华为、中兴等设备商服务体系中占据一定份额,具备较强的技术服务能力和客户粘性。
四、公司核心竞争力分析
1. 客户资源优质,合作稳定
嘉环科技主要客户包括中国移动、中国电信、中国联通、华为、中兴等通信巨头。尤其与华为的合作关系深厚,是其重要的网络工程服务供应商之一。优质客户资源为公司持续经营提供了坚实基础。
2. 全流程服务能力
公司具备从网络规划、设计、建设、调试、优化到运维的全流程服务能力,能够为客户提供一站式解决方案,这在行业内构成一定的竞争壁垒。
3. 技术研发与人才储备
公司注重新技术跟踪和应用,在5G、物联网、云计算等领域均有布局。通过持续培训和项目实践,积累了庞大的技术服务团队,能够快速响应客户需求。
4. 全国化服务网络
嘉环科技业务覆盖全国多个省份,建立了较为完善的服务网络,能够就近为客户提供高效服务,提升客户满意度。
五、财务数据一览
根据招股说明书,嘉环科技近年来营业收入呈现稳步增长态势。2019-2021年,公司营业收入分别为22.76亿元、25.81亿元、31.05亿元(数据为示意,具体以公告为准),净利润也保持同步增长。
不过,网络技术服务行业毛利率相对较低,且受运营商资本开支周期影响明显。投资者需关注公司毛利率变化、应收账款周转率等指标。
六、募投项目解读
本次募集资金主要投向以下几个方向:
- 网络技术服务能力提升项目:扩大服务区域,提升服务水平,增强市场竞争力。
- 研发中心建设项目:加大对5G、云计算、大数据等技术的研发投入,提升自主创新能力。
- 补充流动资金:缓解经营现金流压力,优化财务结构。
募投项目若顺利实施,将有助于公司扩大市场份额、提高技术实力,进而提升盈利能力。
七、申购建议与风险提示
申购建议
嘉环科技发行价为14.53元,对应的发行市盈率需与行业市盈率对比。若发行市盈率低于行业平均,则存在一定的估值优势。考虑到公司在网络技术服务领域的地位、中金承销的品牌效应以及行业发展前景,建议投资者可积极关注,根据自身风险偏好参与申购。
但需注意,近期A股市场波动较大,新股表现分化明显,投资者应理性对待。
风险提示
- 客户集中度较高:前五大客户销售占比较大,若主要客户需求下降,将对公司业绩产生不利影响。
- 行业竞争激烈:网络技术服务市场参与者众多,毛利率可能进一步承压。
- 技术迭代风险:若公司未能紧跟新技术趋势,可能丧失竞争优势。
- 应收账款风险:服务行业通常回款周期较长,需关注坏账风险。
八、
嘉环科技作为一家深耕网络技术服务领域的高新技术企业,借助资本市场有望进一步巩固行业地位。14.53元的发行价、中金公司的承销背书,为本次IPO增添了不少看点。对于看好通信技术服务赛道和数字基建前景的投资者,可适当参与申购,但务必结合自身风险承受能力,做好充分研究。
(本文仅代表作者个人观点,不构成投资建议。股市有风险,投资需谨慎。)